

LEGAL
Novas regras na retificação de faturas e regularização do IVA
A Autoridade Tributária publicou o Ofício Circulado n.º 25120/2026, de 28 de julho, que uniformiza os processos aplicados à retificação de faturas e à regularização do IVA, substituindo o entendimento anterior, de 1993, considerado desajustado face à evolução legislativa, tecnológica e jurisprudencial.
Esta questão é relevante para as empresas porque toca diretamente nos processos de faturação diária: erros de NIF, devoluções, correções de valores, etc.
Mas afinal, o que mudou e o que deve fazer quando é necessário corrigir uma fatura?
Artigo publicado em 28/09/2026
Procedimento de retificação e anulação de faturas
Deixa de ser corrigido com nota de crédito, a empresa deve:
- Anular a fatura incorreta no sistema de faturação;
- Emitir uma nova fatura com os dados corretos e com referência à data original.
Estas situações não implicam qualquer regularização de IVA nem a entrega de declaração periódica de substituição, desde que o erro não afete o valor tributável ou o imposto liquidado.
Erro que afeta o valor tributável ou o IVA (exemplo: devolução, redução de preço ou erro de cálculo)
→ Se o erro resultou em IVA liquidado a mais
Deve ser emitida uma nota de crédito e o IVA deve ser regularizado no campo 40 da declaração periódica, no Quadro 1-A do Anexo respetivo. O prazo para a regularização é de dois anos após a data em que o imposto se tornou exigível.
→ Se o erro resultou em IVA liquidado a menos
A regularização é obrigatória e a favor do Estado. Deve ser emitida uma nota de débito e a correção incluída no campo 41 da declaração periódica, no Quadro 1-A do Anexo respetivo, referente ao período em que ocorreu o erro ou ao período seguinte. Após este prazo, a correção deve ser feita através de uma declaração de substituição, podendo haver lugar ao pagamento de juros compensatórios e coimas.
Imagine que emitiu uma fatura de 1.000€ com IVA a 23%, mas a operação deveria ter taxa reduzida de 6%.
Neste caso, a nota de crédito não anula a fatura nem o valor da venda, corrige apenas a diferença de IVA entre as duas taxas (230€ − 60€ = 170€). O valor da venda em si mantém-se inalterado.
Este é o princípio geral sempre que o erro está confinado ao IVA: o documento retificativo limita-se ao montante do imposto, nunca ao valor total da operação.
O Ofício reforça que a nota de crédito deve ser usada apenas para corrigir o valor tributável ou o montante de IVA, deixando de poder ser utilizada como instrumento para anular faturas.
Por exemplo, a aplicação incorreta de uma isenção, taxa de IVA ou regra de inversão do sujeito passivo. Estes erros seguem regras diferentes dos erros materiais:
→ Se foi liquidado IVA a mais ou indevidamente
O fornecedor deve emitir uma nota de crédito no valor total do imposto a corrigir e fazer a regularização na declaração do período de emissão, através do campo 40 e na nova linha “Regularizações decorrentes de um erro de direito” no Quadro 3 do Anexo.
O cliente deve, por sua vez, corrigir o IVA que tenha deduzido indevidamente e, se aplicável, substituir a declaração correspondente.
→ Se não foi liquidado IVA (ou foi liquidado a menos)
O fornecedor deve emitir uma nota de débito e corrigir a declaração periódica relativa ao período em que o IVA deveria ter sido liquidado.
O prazo para regularizações a favor da empresa é de quatro anos. Quanto ao direito à dedução do cliente, o prazo começa a contar a partir da receção dos documentos de correção e não da fatura original.
Quando a operação faturada nunca chegou a acontecer, a empresa deve:
- Anular a fatura no sistema de faturação;
- Se a declaração de IVA ainda não foi entregue: a fatura anulada não entra na declaração; não é necessária nenhuma correção.
- Se a declaração de IVA já foi entregue: deve ser submetida uma declaração de substituição para retirar a fatura que foi indevidamente incluída.
Quando a operação existiu, mas foi anulada por motivos contratuais ou legais, a empresa deve:
- Emitir uma nota de crédito para anular a operação;
- Regularizar o IVA correspondente, de acordo com as regras previstas no artigo 78.º, n.º 2 do Código do IVA.
Não é necessário substituir a declaração periódica original. A regularização deve ser feita na declaração do período em que a nota de crédito é emitida.
Mapa resumo
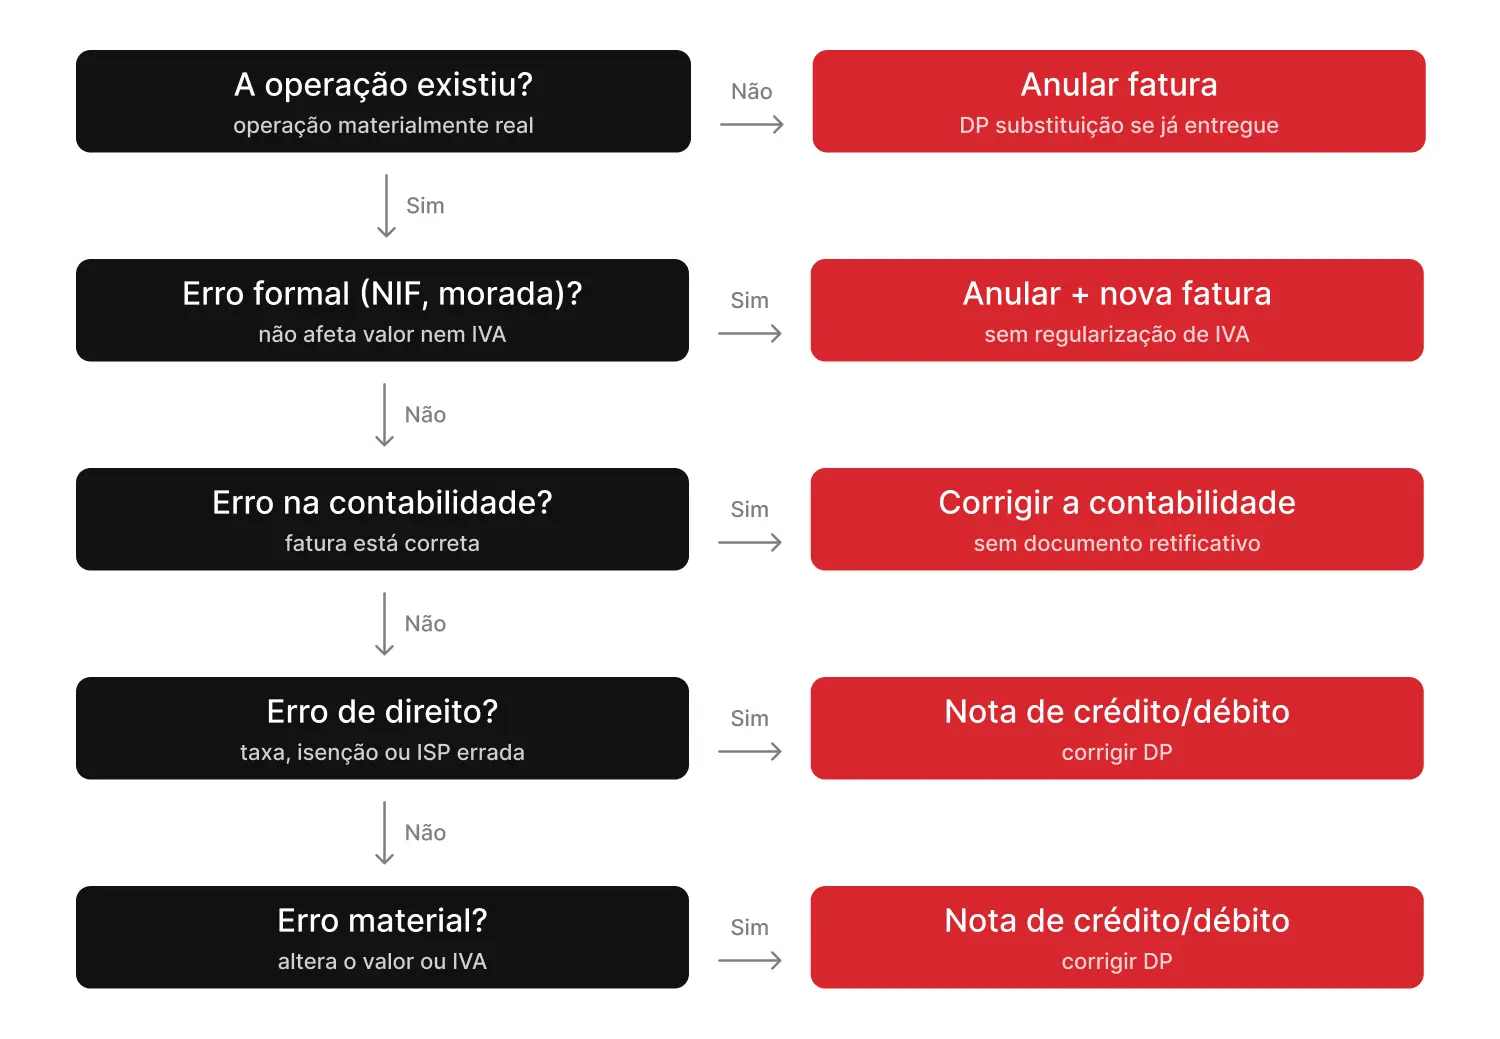
Exigência de prova documental para regularizações a favor do sujeito passivo
Para que seja possível recuperar o IVA a favor, passa a ser obrigatório arquivar provas inequívocas de que o cliente tomou conhecimento da retificação ou de que foi reembolsado, tais como:
- Confirmação de receção por email;
- Logs de acesso em portais de cliente;
- Assinaturas eletrónicas;
- Registos de acesso em plataformas de faturação;
- Comprovativos eletrónicos de reembolso (transferência, crédito em cartão), desde que o descritivo estabeleça a ligação direta à nota de crédito e à regularização do imposto.
A AT reforça que a aceitação presumida por silêncio do adquirente já não serve como prova.
Regime transitório até ao final de 2026
Até 31 de dezembro de 2026, as empresas que ainda não tenham sistemas de faturação preparados para emitir notas de crédito ou débito apenas sobre o valor do IVA podem, excecionalmente:
- Anular a fatura original na totalidade;
- Emitir uma nova fatura com os valores corretos.
A partir de 2027, os sistemas de faturação terão de permitir a emissão de notas de crédito e débito parciais, apenas para corrigir o valor do IVA.
Recomendações para os últimos meses de 2026
Se o programa só permite anulação total e reemissão, deverá contactar o fornecedor do software.
Muitas equipas administrativas ainda corrigem tudo da mesma forma.
Sem isto, o IVA não é recuperável.
Já não protegem a empresa perante a AT.
Precisa de ajuda?
Consulte o seu contabilista certificado sempre que existam dúvidas sobre o procedimento de regularização aplicável.
Legislação aplicável
Veja também
Novo regime do mecenato cultural traz vantagens fiscais para empresas
Um guia prático sobre como as empresas portuguesas podem poupar em IRC ao doar a entidades e projetos culturais registados.
IUC: o que muda a partir de 2027
O pagamento do IUC deixa de estar associado ao mês da matrícula do veículo e passa a ter datas fixas, iguais para todos os contribuintes.
NIS2 em Portugal: novas regras de cibersegurança para as empresas
A NIS2 já está em vigor em Portugal. Conheça as principais obrigações, quem está abrangido e os prazos que a sua empresa deve acompanhar.
Reembolso do IRS 2026: quando chega?
O prazo legal para a Autoridade Tributária pagar o reembolso vai até 31 de agosto, mas o valor e a data exata dependem de vários fatores.
Decreto-Lei 97/2026: o que muda no IVA, IMT e IRS para habitação
IVA a 6% na construção, IMT agravado para não residentes e rendas com menos imposto. Saiba o que muda na habitação com o Decreto-Lei 97/2026.
Horário de funcionamento das Farmácias: o que mudou?
Novas regras para farmácias em Portugal: o que muda nos horários de funcionamento e no atendimento fora de horas?
Esta informação não dispensa a consulta da legislação em vigor.
Copyright © 2025 assis business partners, lda, All rights reserved